
Riassunto settimanale del 14/9/2026
Ci sono settimane in cui le Borse occupano tutta la scena e altre in cui il messaggio più importante arriva dal mercato obbligazionario.
Quella appena trascorsa appartiene alla seconda categoria.
Il rendimento del Treasury americano a 10 anni è tornato a sfiorare il 5%, il gas europeo è salito verso 80 euro per MWh e, nel mondo, i Paesi più indebitati stanno pagando un premio crescente per finanziarsi.
Eppure Wall Street resta vicina ai massimi e i capitali continuano ad affluire sia verso le azioni sia verso le obbligazioni.
Non è una contraddizione. È una tensione.
Il 5% non è una soglia magica capace di far crollare automaticamente la Borsa. È però un nuovo metro di giudizio: quando un titolo di Stato considerato sicuro offre un rendimento elevato, aziende e Governi devono dimostrare di meritare il capitale che chiedono, mentre gli investitori possono alzare l’asticella delle proprie pretese.
Questa settimana, più che prevedere il prossimo movimento degli indici, conviene quindi osservare chi sta pagando il prezzo più alto del denaro e chi, invece, riesce ancora a ignorarlo.
1. Il 5% non è un interruttore, è un cambio di stagione
Il punto di partenza è il Treasury americano a 10 anni, tornato vicino a una soglia che da mesi alimenta il dibattito sui mercati, come mostra il grafico che segue:
Treasury USA: il 5% torna a bussare
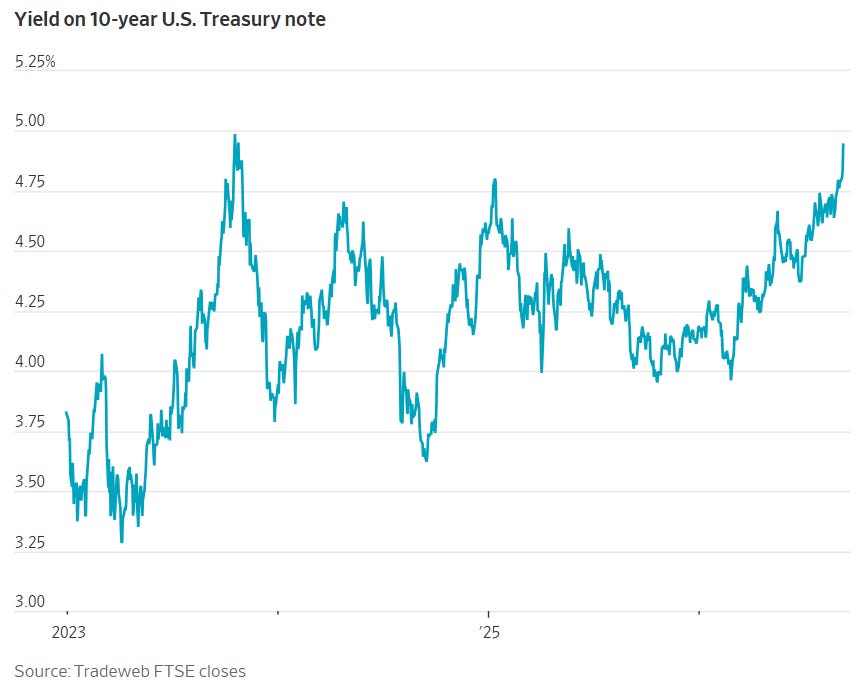
Il rendimento del decennale americano, dopo avere oscillato a lungo tra il 3,5% e il 4,5%, ha accelerato fino a sfiorare il 5%, tornando ai massimi degli ultimi 3 anni.
Il messaggio è semplice: il mercato chiede un premio sempre più elevato per prestare denaro a lungo termine agli Stati Uniti.
Ruchir Sharma – noto investitore e commentatore del Financial Times – ha ricordato che, storicamente, molte grandi bolle sono terminate quando il costo del finanziamento è salito in modo significativo per le aziende al centro dell’euforia.
Da qui il timore che un rendimento del Treasury decennale stabilmente sopra il 5% possa diventare il punto di rottura per il boom dell’intelligenza artificiale.
Il ragionamento è plausibile, ma non esiste un interruttore automatico che colleghi tassi alti e azioni basse.
Per capire come rendimenti più elevati possano davvero trasformarsi in pressione sull’azionario, conviene distinguere i quattro principali canali di trasmissione attraverso cui questo meccanismo può agire.
– Il primo canale è l’economia reale: tassi più elevati frenano mutui, edilizia, consumi e investimenti.
Negli Stati Uniti, però, il settore immobiliare è già debole da tempo, mentre una parte della spesa si è spostata sui data center, dove nel 2026 gli investimenti in costruzioni hanno raggiunto circa 85 miliardi di dollari. Finché le Big Tech considerano la capacità di calcolo una questione strategica, il costo del denaro può rallentare la corsa, ma non necessariamente fermarla.
– Il secondo canale riguarda le valutazioni.
In linea di principio, quando i tassi salgono, diventa più conveniente investire in strumenti relativamente sicuri come le obbligazioni.
Di conseguenza, per continuare a essere appetibili, le azioni devono offrire prospettive di rendimento più elevate e questo, in genere, spinge gli investitori a essere meno disposti a pagarle a prezzi molto alti rispetto agli utili.
Ma i mercati non sono fogli Excel: nel 2021-2022 le valutazioni scesero insieme al rialzo dei tassi, per poi recuperare anche mentre i rendimenti restavano elevati.
Utili, aspettative ed entusiasmo degli investitori possono mantenere per molto tempo le valutazioni lontane da ciò che suggerirebbero i soli tassi d’interesse.
– Il terzo canale sarebbe la fuga dalle azioni verso le obbligazioni.
Per capire se stia davvero accadendo, basta osservare i flussi dei fondi americani, come mostra il grafico che segue:
Azioni o obbligazioni? Il denaro per ora sceglie entrambi
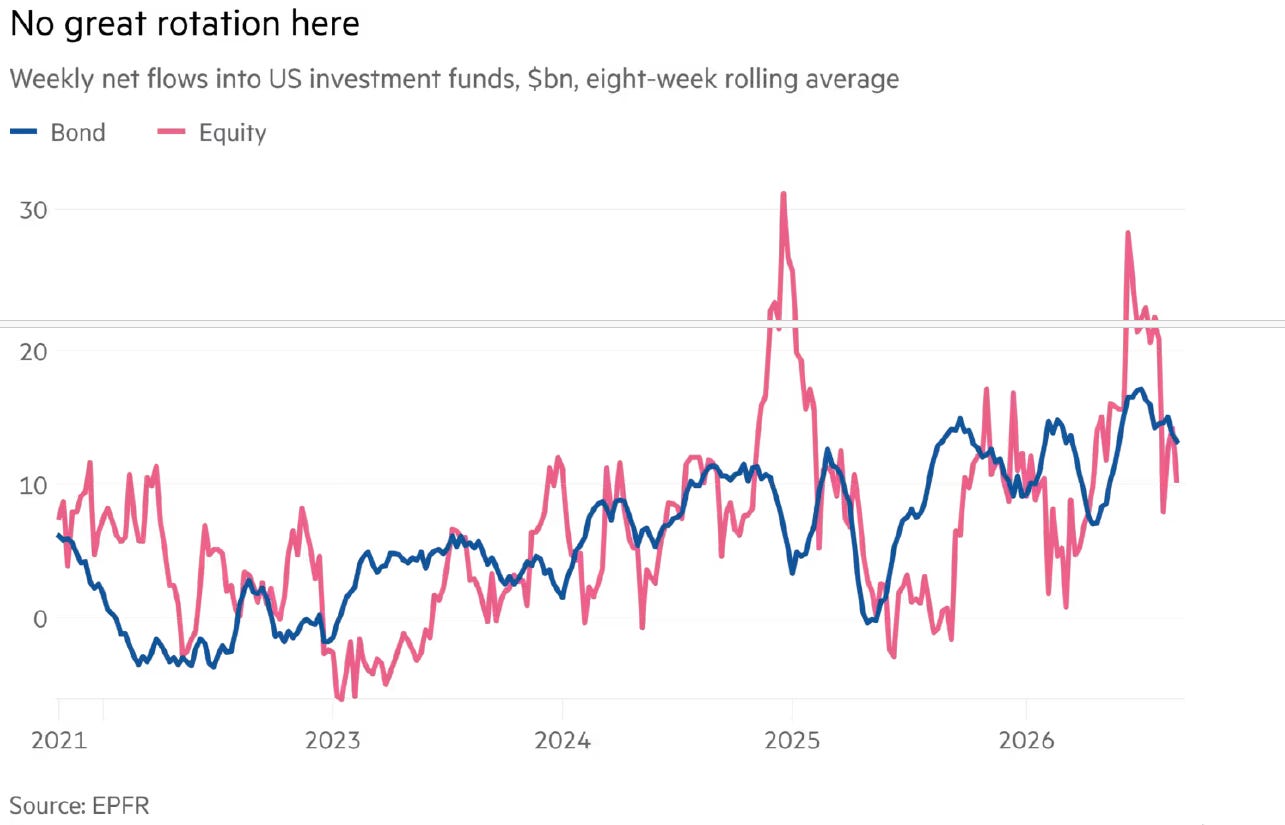
Il grafico mostra i flussi netti settimanali verso i fondi d’investimento USA, calcolati come media mobile a otto settimane. Non emerge una vera “grande rotazione”: negli ultimi mesi il denaro è affluito sia verso i bond (linea blu) sia verso le azioni (linea rossa).
In definitiva, i rendimenti obbligazionari elevati stanno quindi creando concorrenza a Wall Street, ma non hanno ancora provocato un esodo.
– Resta infine il canale fiscale.
Un improvviso ritorno all’austerità ridurrebbe la domanda e gli utili, ma con un deficit federale vicino ai 2.000 miliardi di dollari lo scenario di un Governo americano che chiude rapidamente il rubinetto della spesa appare, per ora, poco realistico.
La conclusione è meno spettacolare ma più utile: il 5% non fa crollare la Borsa per decreto. Alza però l’asticella.
Quando anche un titolo reputato “sicuro” offre rendimenti elevati, le azioni devono dimostrare molto di più per meritare valutazioni generose.
2. Warsh e il mestiere più difficile: dire no
Quando Kevin Warsh è stato nominato alla guida della Federal Reserve, molti si sono chiesti quanto sarebbe riuscito a mantenersi indipendente da una Casa Bianca apertamente favorevole a tassi più bassi.
I primi mesi del suo mandato hanno complicato quella lettura.
A Jackson Hole, Warsh ha adottato un tono rigoroso sull’inflazione e ha ribadito una diffidenza storica verso politiche monetarie troppo espansive e verso un uso permanente del quantitative easing, cioè gli acquisti di titoli da parte della Banca Centrale per immettere liquidità nel sistema e mantenere più bassi i tassi di interesse.
A rafforzarne l’autonomia contribuisce un equilibrio politico inatteso. Jerome Powell, pur non essendo più Presidente, è rimasto nel board della Fed e la sua presenza rende più difficile per la Casa Bianca costruire una maggioranza pienamente allineata.
Warsh può quindi presentarsi come mediatore di un Comitato diviso, invece che come semplice esecutore delle preferenze presidenziali.
Il vero terreno di confronto, però, è il mercato obbligazionario.
Il Segretario al Tesoro Scott Bessent deve collocare una quantità enorme di nuovo debito e ha già tentato di attenuare la pressione sui rendimenti attraverso riacquisti di Treasury.
Warsh, al contrario, sembra disposto a tollerare tassi lunghi più elevati se questi contribuiscono a raffreddare l’inflazione senza nuovi rialzi ufficiali.
Anche il bilancio della Fed conta: la Banca Centrale sta riducendo le proprie posizioni in Treasury a lungo termine di circa 19 miliardi di dollari al mese. È una stretta silenziosa, ma reale, che sottrae un compratore importante proprio mentre il Tesoro ha bisogno di finanziarsi.
La prossima riunione del 15-16 settembre sarà quindi osservata meno per la decisione sui tassi e più per il messaggio politico: la Fed intende ancora proteggere la propria indipendenza anche se questo significa lasciare che il mercato mantenga alto il costo del denaro?
3. BCE: combattere il termometro o la febbre?
In Europa il problema è diverso.
Lo scorso giovedì, la BCE ha alzato i tassi portandoli al 2,50% mentre Christine Lagarde ha definito la spinta inflazionistica attuale “prevalentemente di offerta”.
In sintesi, il problema nasce soprattutto dall’energia e non da consumi o salari fuori controllo.
I dati citati dalla stessa Banca Centrale mostrano infatti una crescita delle retribuzioni per dipendente rallentata al 3,3% e un costo del lavoro per unità di prodotto sceso al 2,6%.
Non si vede, almeno per ora, una nuova spirale prezzi-salari. La vera pressione arriva dal gas, il cui movimento è diventato troppo importante per essere ignorato, come mostra il grafico che segue:
Gas europeo: la geopolitica riaccende i prezzi
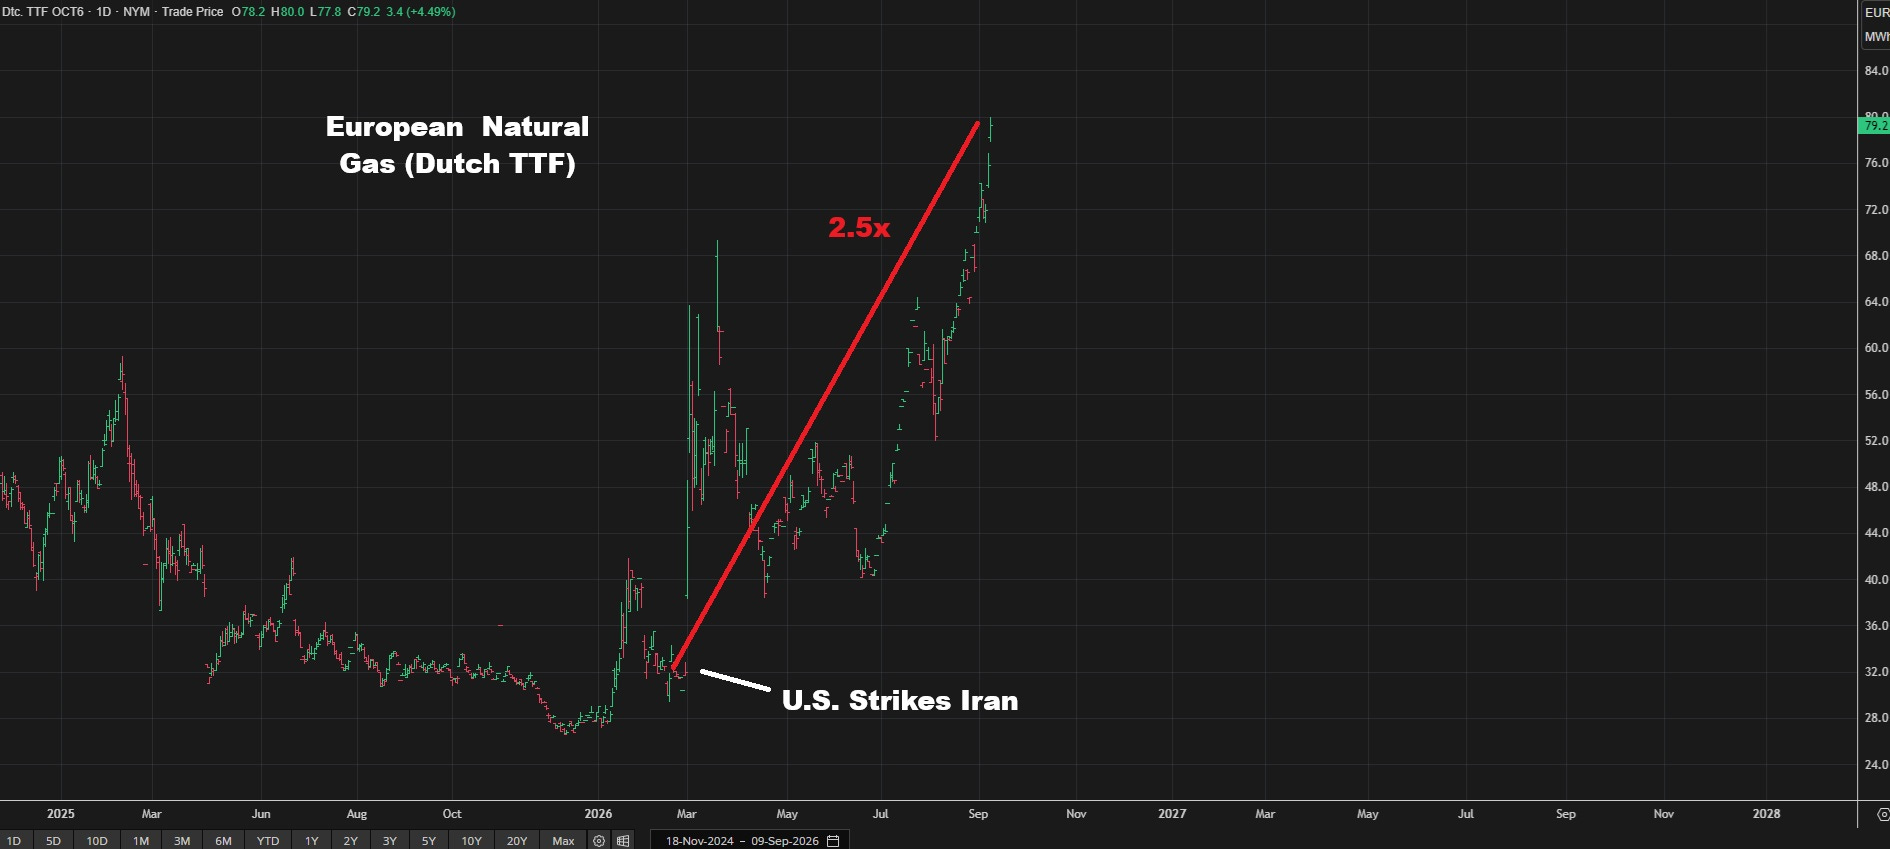
Dopo l’attacco statunitense all’Iran, il future sul gas europeo Dutch TTF è passato da poco più di 30 euro per MWh a circa 80 euro, aumentando di circa 2,5 volte.
È il ritorno del premio per il rischio geopolitico sul mercato energetico europeo, con possibili conseguenze su inflazione, margini aziendali e crescita.
Qui nasce il paradosso della BCE.
Nei precedenti scenari, 60 euro per il gas rappresentavano un’ipotesi avversa; oggi quel livello è diventato lo scenario di base, mentre lo scenario avverso è stato spostato a 77 euro. Il mercato, però, quota già intorno a 80 euro (!).
La Banca Centrale vuole certamente impedire che il rincaro energetico si scarichi su salari e prezzi. Ma alzare i tassi non produce un metro cubo di gas in più. Può solo ridurre la domanda interna, rendendo più costosi mutui, credito e investimenti
È come frenare un’automobile perché il prezzo della benzina è salito: può ridurre i consumi, ma non risolve il problema alla pompa. Per questo, la scelta europea appare particolarmente delicata.
In definitiva, se l’energia resterà cara e la crescita rallenterà, Francoforte rischia di combattere l’inflazione di ieri aggravando la debolezza di domani.
4. Il grafico della settimana: il debito torna ad avere un prezzo
Il movimento dei rendimenti non riguarda soltanto Stati Uniti ed Europa.
La vera discriminante globale sembra essere sempre più la qualità dei bilanci pubblici.
Il grafico che segue rende il concetto quasi brutale nella sua semplicità:
Più debito, più interessi: il mercato presenta il conto
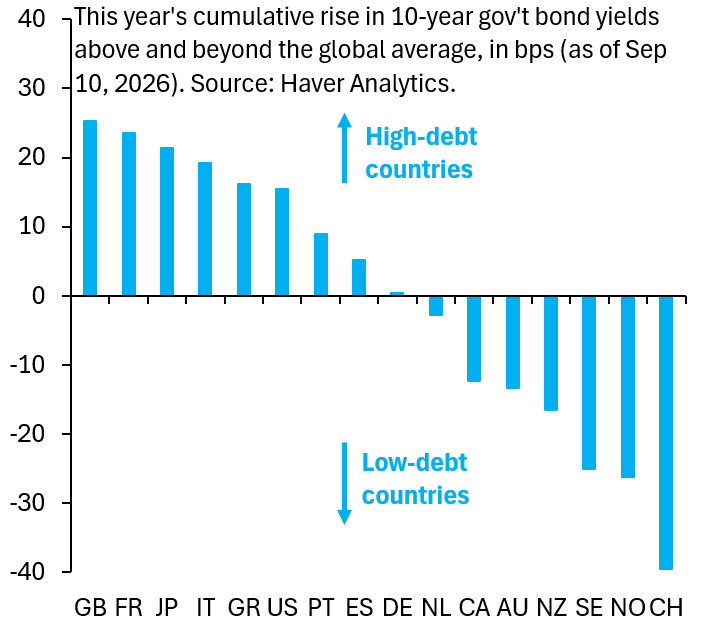
Il grafico confronta lo scostamento, rispetto alla media globale, della variazione da inizio anno dei rendimenti dei titoli di Stato decennali.
I Paesi con debito pubblico più elevato – tra cui Regno Unito, Francia, Giappone e Italia – hanno registrato rialzi più marcati; nelle economie meno indebitate, come Canada, Australia, Nuova Zelanda, Svezia, Norvegia e Svizzera, i rendimenti sono saliti meno o sono addirittura diminuiti.
Il mercato, insomma, sembra distinguere sempre di più tra chi ha spazio fiscale e chi ne ha poco.
Non è soltanto una questione di crescita globale: gli investitori stanno tornando a valutare con maggiore severità la solidità dei conti pubblici.
Per anni il debito è stato anestetizzato da tassi quasi nulli. Ora il costo del denaro è tornato visibile e il bilancio pubblico conta di nuovo.
Non significa che i Paesi più indebitati siano destinati a una crisi; significa che, per finanziarsi, dovranno convincere gli investitori a un prezzo più alto.
5. La settimana che viene: tre Banche Centrali, una sola domanda
La prossima settimana concentrerà gran parte dell’attenzione sulle Banche Centrali.
Il 16 settembre è attesa la decisione sui tassi della Federal Reserve, con nuove proiezioni economiche e il dot plot, il grafico che raccoglie le previsioni dei singoli membri sul livello futuro dei tassi d’interesse; il 17 sarà il turno della Bank of England e il 18 della Bank of Japan.
Il 15 settembre arriveranno inoltre dalla Cina vendite al dettaglio, produzione industriale e prezzi delle case.
Tre aree economiche diverse, ma una domanda comune: quanto può salire il costo del denaro prima di iniziare a pesare davvero sulla crescita e sui mercati?
Le prossime mosse delle Banche Centrali diranno quindi se questo nuovo livello del costo del denaro è destinato a consolidarsi o se, al contrario, inizierà ad allentare la pressione su economie e mercati.
Conclusioni
La settimana ci lascia un messaggio semplice: il mercato azionario può convivere con rendimenti elevati molto più a lungo di quanto suggeriscano i manuali. Ma non può ignorarli per sempre.
Il 5% sul Treasury decennale non è una gelata che distrugge il raccolto in una notte. È piuttosto un cambio di stagione: le aziende con bilanci solidi, molta cassa e profitti robusti possono continuare a crescere; quelle che dipendono dal debito o da aspettative troppo generose iniziano invece a sentire maggiormente il freddo.
Vale per le Big Tech che finanziano data center miliardari, per i Governi con deficit elevati e per le Banche Centrali chiamate a scegliere tra inflazione, crescita e stabilità finanziaria.
Per l’investitore, la lezione resta la stessa: quando il capitale costa di più, il prezzo pagato torna a contare.
Crescita, qualità e solidità restano importanti, ma devono essere confrontate con alternative che oggi offrono rendimenti interessanti assumendo rischi molto più contenuti.
John C. Bogle, fondatore del colosso del risparmio gestito Vanguard, riassumeva una delle regole fondamentali dell’investimento con poche parole:
“Il tempo è tuo amico; l’impulso è tuo nemico.”
Una frase particolarmente adatta al momento attuale.
Quando persino un Treasury decennale sfiora il 5%, l’investitore non è più costretto a inseguire ogni storia promettente. Può aspettare, confrontare le alternative e pretendere un prezzo che compensi davvero il rischio assunto.
Perché in un mercato nel quale il capitale è tornato costoso, avere la pazienza di aspettare può diventare un vantaggio competitivo.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.