
Riassunto settimanale dell'11/5/2026
I mercati, a volte, somigliano a certi automobilisti in autostrada: guardano avanti, accelerano con decisione e sembrano dimenticare lo specchietto retrovisore.
Ma dietro ogni rialzo c’è sempre una domanda da porsi: stiamo comprando crescita reale o soltanto entusiasmo ben confezionato?
In questa fase, tra tecnologia, geopolitica e valutazioni sempre più divergenti da una società all’altra, il compito degli investitori non è prevedere il prossimo colpo di scena. È restare lucidi quando il rumore aumenta. E, soprattutto, sapere quando abbassare il volume.
Questa settimana lo specchietto aveva molto da raccontare.
Proviamo allora a guardarlo senza perdere di vista la strada.
1. Il Presidente che vuole diventare un’icona
Lincoln abolì la schiavitù. Roosevelt costruì il New Deal. Kennedy portò l’uomo sulla Luna.
E Donald Trump? Il suo secondo mandato appare sempre più segnato da una ricerca di monumentalità.
Nuove sale celebrative alla Casa Bianca, edifici pubblici ribattezzati, immagini presidenziali su simboli federali, persino progetti militari associati al suo nome.
Guardati uno per uno, questi gesti potrebbero sembrare solo l’ennesima manifestazione di narcisismo politico.
Ma in realtà si tratta di qualcosa di più ambizioso e inquietante: molti di questi progetti sembrano pensati per durare oltre il mandato, come se l’obiettivo non fosse soltanto governare, ma costruire una memoria permanente.
Trump, del resto, ha sempre trasformato il proprio nome in un brand: dagli hotel ai grattacieli, dai casinò ai campi da golf, fino alla televisione.
Con il suo ingresso alla Casa Bianca, questa logica è entrata nel cuore del potere pubblico, alimentando una politica in cui il confine tra istituzione, spettacolo e autocelebrazione diventa sempre più sottile.
Uno degli aspetti più interessanti del trumpismo è proprio questa miscela tra populismo e fascino per forme di potere quasi monarchiche.
Trump si presenta come il difensore del “popolo dimenticato”, ma allo stesso tempo mostra attrazione per simboli di forza, fedeltà personale e comando verticale.
È una logica più vicina alla corte che alla normale amministrazione democratica.
Da qui nasce la domanda più delicata: Trump sta cercando di costruire una dinastia politica?
Il tema non è banale.
Nella storia americana le famiglie politiche hanno sempre contato: i Kennedy, i Bush, i Clinton.
Ma nel caso di Trump la questione sembra diversa. Qui il cognome non è solo un vantaggio elettorale: diventa il centro stesso del progetto politico.
Non è il partito a creare il leader: è il leader a trasformarsi in marchio identitario.
Il punto centrale, allora, non è Trump in sé, ma l’involuzione della politica moderna verso una competizione tra simboli, emozioni e personaggi.
Il programma passa in secondo piano. La narrazione diventa più importante del governo.
Il leader viene percepito come figura salvifica, quasi mitologica.
Ed è qui che nasce il rischio più grande: quando la democrazia smette di essere confronto tra idee e diventa competizione tra marchi identitari, il cittadino non sceglie più un programma politico. Sceglie un’appartenenza.
E quando un nome diventa più forte delle istituzioni, la storia insegna che vale sempre la pena alzare lo sguardo e chiedersi dove stiamo andando.
2. Zero navi. Indici ai massimi. Qualcosa non quadra
Ventinove chilometri di acqua tra l’Oman e l’Iran.
Un collo di bottiglia geografico attraverso cui passa circa il 20% del commercio energetico mondiale.
Lo Stretto di Hormuz è uno di quei luoghi che esistono nella coscienza collettiva solo quando smettono di funzionare.
E quando si bloccano, il problema non riguarda solo il Medio Oriente: arriva fino al prezzo della benzina, alle bollette, ai costi di trasporto e, alla fine, ai margini delle imprese.
Dopo l’avvio dell’operazione militare americana “Furia Epica” contro l’Iran, la situazione nell’area è diventata molto più fragile.
Le dichiarazioni ufficiali hanno provato a trasmettere calma e i mercati finanziari, almeno per ora, sembrano aver scelto l’ottimismo.
Ma i dati sul traffico navale raccontano una storia più prudente.
Il grafico che segue mostra il numero giornaliero di navi in transito nello Stretto, distinguendo tra direzione Ovest-Est ed Est-Ovest, e tra tanker e cargo.
Stretto di Hormuz: le navi spariscono
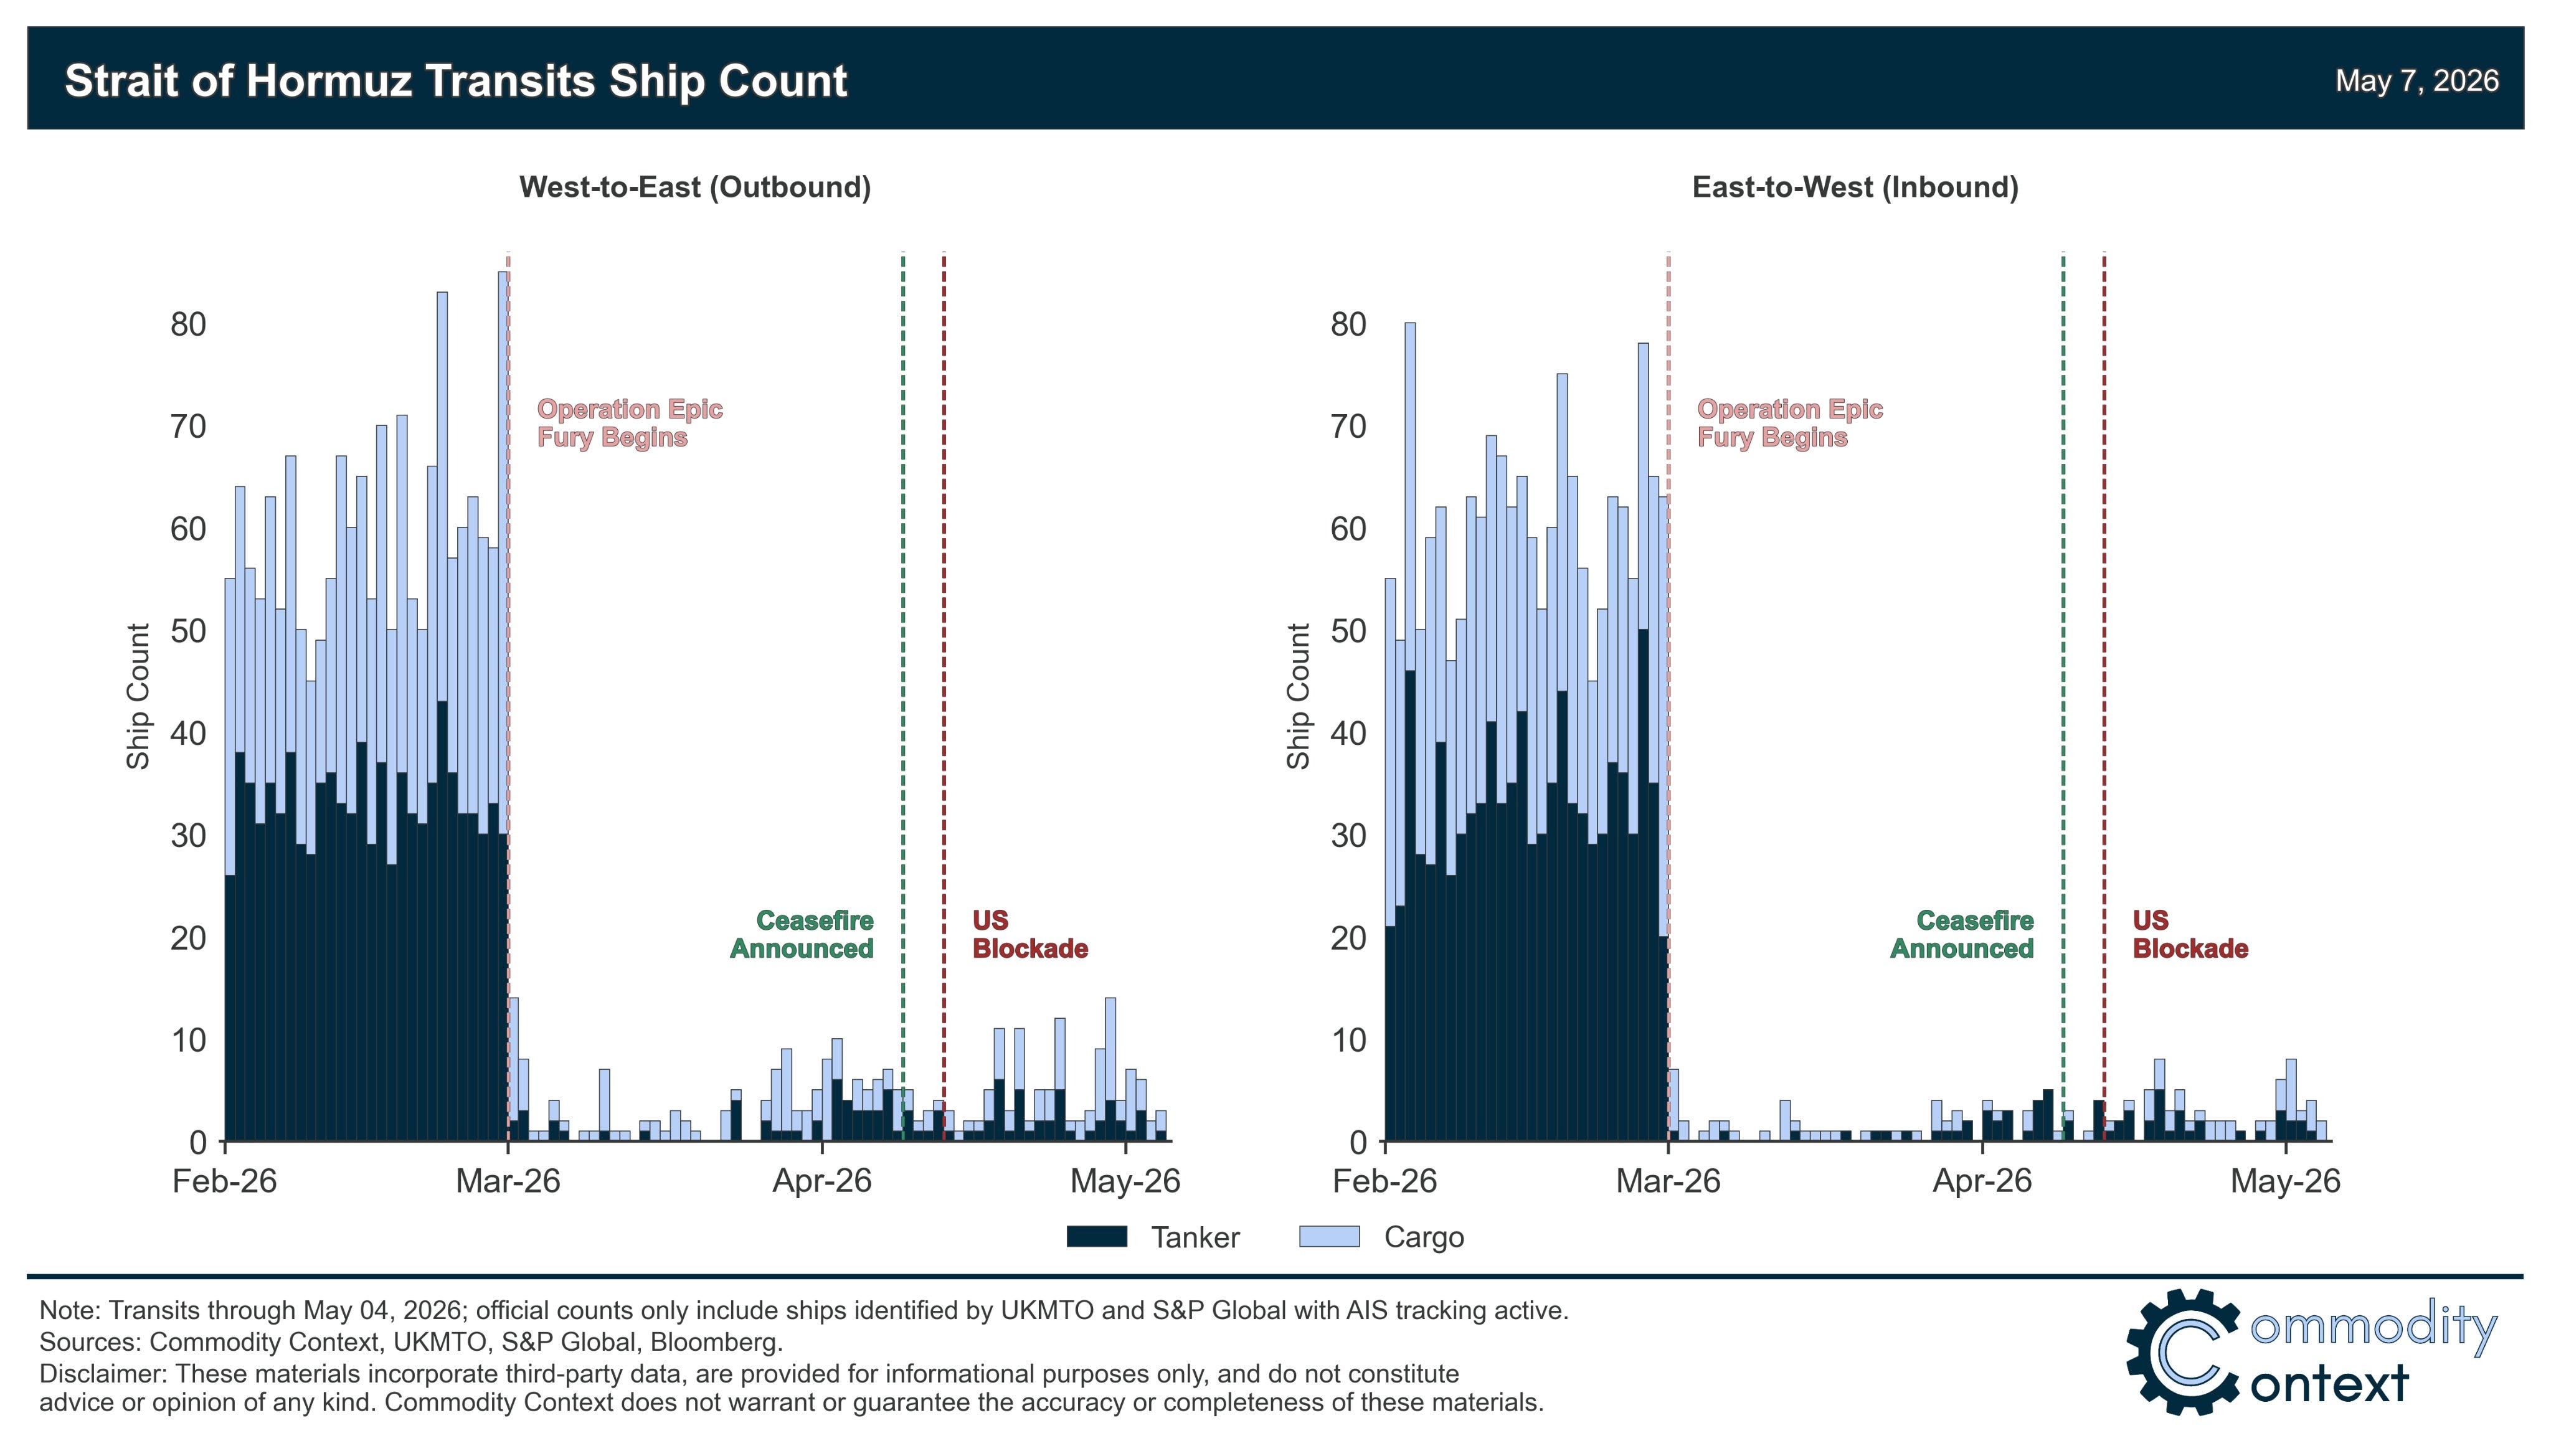
Prima dell’avvio dell’operazione militare, i passaggi si muovevano su livelli compresi tra circa 50 e 80 navi al giorno.
Dopo la fine di marzo, invece, si osserva un brusco calo: i transiti scendono fino a livelli quasi nulli.
Anche nella fase attuale, nonostante l’annuncio del cessate il fuoco e il blocco navale statunitense, il traffico rimane molto contenuto.
Questo significa che, almeno sul piano operativo, lo Stretto non è tornato alla normalità.
Non basta dire che una rotta è “aperta”: bisogna vedere se le navi la attraversano davvero.
Ed è qui che nasce il vero problema.
Se il traffico resta limitato o più rischioso, aumentano i costi delle assicurazioni marittime, si complicano le catene logistiche e cresce la pressione su petrolio e gas.
Anche senza un blocco totale, una tensione prolungata può bastare per creare effetti economici importanti.
La cosa più sorprendente, però, è la reazione dei mercati.
Gli investitori, per ora, hanno interpretato questa crisi come uno shock temporaneo destinato a rientrare senza conseguenze durature.
Gli indici azionari hanno continuato a salire, in alcuni casi fino a nuovi massimi, come se il rischio geopolitico fosse già sotto controllo.
Questa fiducia poggia su tre idee semplici:
– l’economia americana resta solida;
– la liquidità è ancora abbondante;
– le banche centrali sono capaci di gestire eventuali contraccolpi.
È la narrativa della resilienza: qualunque cosa accada, il sistema assorbirà lo shock.
Ma la storia finanziaria insegna una lezione meno comoda: i mercati spesso sottovalutano i rischi geopolitici finché questi non iniziano a toccare direttamente crescita, inflazione e consumi.
Il problema, quindi, non è solo il prezzo del petrolio oggi.
Il vero tema è quanto a lungo l’economia globale possa convivere con una delle sue rotte più importanti in condizioni di tensione permanente.
Per questo Hormuz va osservato con attenzione.
Finché il traffico navale resterà debole e i rischi resteranno elevati, il mercato potrà anche continuare a festeggiare. Ma sotto la superficie rimarrà aperta una domanda molto semplice: stiamo davvero tornando alla normalità, oppure stiamo solo imparando a ignorare un rischio che non è ancora scomparso?
Un dato, intanto, merita attenzione: le azioni viaggiano sui massimi storici, mentre i titoli di Stato decennali delle principali economie perdono circa il 2% da inizio anno.
Ed è proprio questa divergenza a suggerire prudenza: quando azioni e obbligazioni mandano segnali così distanti, vale la pena fermarsi a riflettere.
3. I chip volano. Gli hedge fund ballano. Occhio alla musica
Questi primi mesi del 2026 rimarranno nella storia delle Borse per le violente rotazioni settoriali e i repentini cambi di umore.
Dal crollo di marzo, segnato da tensioni geopolitiche e timori sull’inflazione, ai nuovi massimi di aprile: un’inversione completa nel tempo di poche settimane, come se il mercato avesse dimenticato tutto ciò che lo spaventava.
Il movimento più spettacolare si è visto nei chip, cioè nel cuore industriale della rivoluzione AI: abbiamo più volte sottolineato che senza semiconduttori avanzati non esistono data center, modelli linguistici, cloud evoluto e capacità di calcolo su larga scala.
Il grafico che segue mostra l’andamento del Direxion Daily Semiconductor Bull 3X ETF – conosciuto con il simbolo SOXL – dal 2020 a oggi.
SOXL: rally verticale dei semiconduttori
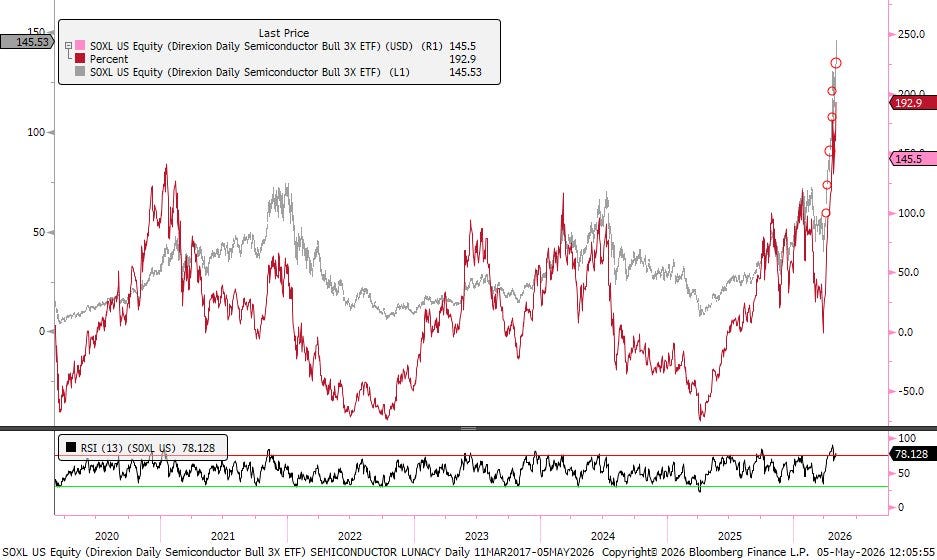
Dopo anni di forte volatilità, il SOXL ha registrato una salita molto violenta, arrivando a nuovi massimi. Va sottolineato che si tratta di un ETF a leva 3, quindi uno strumento che amplifica i movimenti del settore dei semiconduttori.
Il dato più impressionante è la velocità del movimento: il SOXL è salito di circa il 193% in 25 sedute.
Numeri di questo tipo raccontano una cosa semplice: siamo davanti a una fase di grande entusiasmo, ma anche di un possibile eccesso speculativo.
L’indicatore tecnico RSI, che misura la forza del trend, si trova intorno a 78, un livello normalmente associato a condizioni di ipercomprato.
In parole semplici, il mercato è forte, ma potrebbe essere anche molto tirato.
Questa accelerazione è stata alimentata dai risultati delle grandi società tecnologiche e dagli ingenti investimenti (centinaia di miliardi di dollari) nell’infrastruttura AI.
Il mercato ha nuovamente letto questi investimenti come la conferma che l’intelligenza artificiale non è più solo una promessa, ma un nuovo ciclo industriale. Ma non dimentichiamo che appena un mese fa la lettura era totalmente diversa.
Il risultato si vede chiaramente osservando il grafico che segue, che mostra i rendimenti mensili degli hedge fund dal 1999 a oggi.
Hedge fund: aprile miglior mese dal 2020
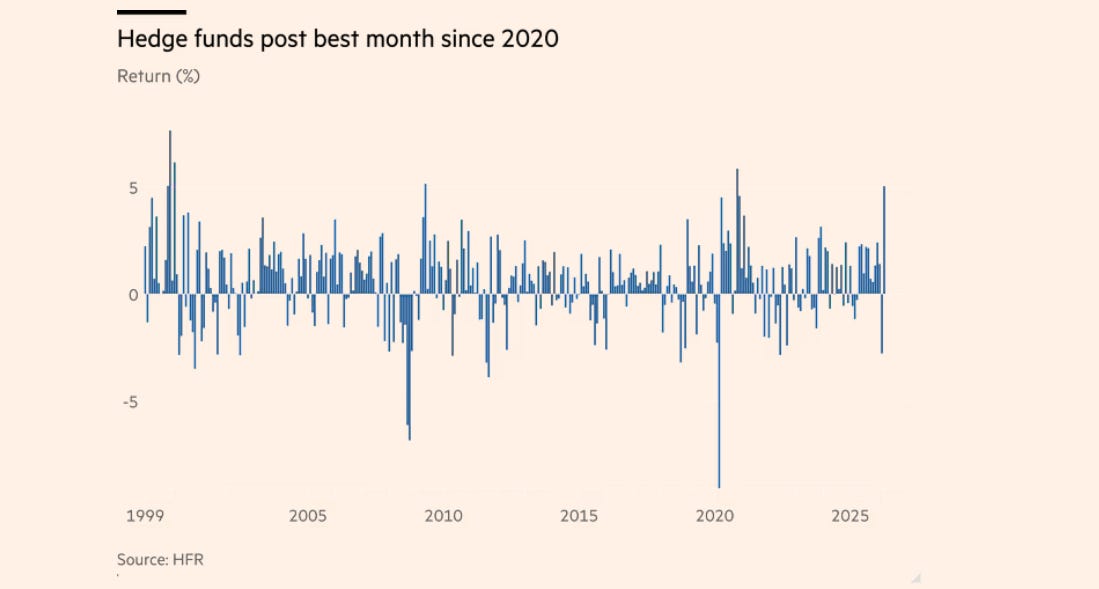
L’ultima barra evidenzia un forte rialzo, tra i più elevati dell’intera serie storica e il migliore dal 2020.
È un segnale importante: quando i mercati si muovono rapidamente, gli hedge fund possono beneficiare della loro maggiore flessibilità operativa.
Questa flessibilità rappresenta oggi un vantaggio rispetto ad altri segmenti della finanza alternativa.
Ma proprio qui serve prudenza: un rialzo così rapido può essere affascinante, ma non va confuso con l’assenza di rischio.
Gli strumenti a leva, come il SOXL, possono amplificare i guadagni, ma anche le perdite.
Inoltre, quando un settore sale troppo in fretta, spesso basta una delusione sugli utili, un aumento dei tassi o un nuovo shock geopolitico per provocare una correzione violenta.
La lezione è semplice: l’intelligenza artificiale resta uno dei grandi temi di investimento dei prossimi anni, ma non tutto ciò che sale grazie all’AI è automaticamente un buon investimento.
Tra una rivoluzione industriale vera e una fase di euforia dei mercati può esserci una linea molto sottile.
Per ora, il mercato continua a premiare la narrativa dell’AI. Gli hedge fund l’hanno colta per primi e ne hanno tratto beneficio.
Ma quando i prezzi corrono più veloci degli utili, la domanda da farsi non è solo “quanto posso guadagnare?”, ma anche “quanto rischio sto davvero comprando?”.
Perché anche le grandi rivoluzioni, quando vengono pagate troppo care, possono trasformarsi in cattivi investimenti.
4. Buffett se ne va. Il metodo resta
Il 2 maggio 2026 segna una data storica per Berkshire Hathaway.
All’assemblea annuale di Omaha, la celebre “Woodstock dei capitalisti”, Greg Abel ha assunto ufficialmente il ruolo di Amministratore Delegato, raccogliendo l’eredità di Warren Buffett dopo oltre 60 anni di leadership.
Il profilo di Abel è diverso da quello del suo predecessore: meno carismatico, meno narratore, ma profondamente immerso nei dettagli industriali.
Il paragone evocato da Buffett tra Steve Jobs e Tim Cook è il più significativo, perché illumina anche il passaggio da Buffett a Greg Abel: come Cook ha raccolto l’eredità di Jobs in Apple, così Abel dovrà raccogliere quella di Buffett in Berkshire Hathaway.
Dopo Steve Jobs, molti dubitavano che Apple potesse continuare a crescere. Cook ha dimostrato che un grande sistema sopravvive al suo fondatore se la cultura aziendale è forte.
Abel dovrà fare lo stesso con Berkshire: meno spettacolo, più esecuzione.
Il messaggio agli azionisti è stato come sempre chiaro: disciplina, senza inseguire le mode e senza comprare aziende a prezzi eccessivi.
A fine marzo 2026, Berkshire disponeva di circa 400 miliardi di dollari tra liquidità e titoli di Stato americani.
Una cifra che racconta tutto: Berkshire può permettersi di aspettare, non dipende dalle banche e può intervenire quando altri investitori sono costretti a vendere.
Nell'ultimo trimestre, la società ha anche ripreso i buyback per 234 milioni di dollari: segnale che il management considera il proprio titolo più conveniente di molte alternative disponibili sul mercato.
Sul portafoglio, la direzione è coerente: riduzione di Apple e Bank of America, aumento nelle grandi trading company giapponesi e accumulo in Occidental Petroleum, uno dei principali gruppi energetici statunitensi.
Sull’AI, Abel è stato pragmatico: sì quando migliora efficienza e controlli, no come sostituto del giudizio umano nelle decisioni più delicate.
La vera eredità di Buffett non è un portafoglio di azioni o una montagna di cassa. È un metodo: comprare bene, pensare a lungo termine, non farsi trascinare dall’euforia del momento.
Con Greg Abel, Berkshire prova ora a dimostrare che quel metodo può vivere anche oltre il suo fondatore.
5. Tesla a 188 volte gli utili. JPMorgan a 14. Stesso indice?
Il mercato americano viene spesso descritto come caro. Ma questa affermazione, da sola, rischia di essere troppo generica.
L’S&P500 non è un blocco uniforme: è un insieme di aziende molto diverse tra loro, con valutazioni, aspettative di crescita e rischi profondamente differenti.
Guardare solo al livello dell’indice può quindi essere fuorviante.
La vera domanda non è se il mercato sia caro, ma quali aree lo siano davvero e quali, invece, offrano ancora valutazioni ragionevoli.
La dispersione delle valutazioni emerge con chiarezza dalla tabella seguente, che mostra il rapporto tra prezzo e utili attesi (P/E forward) delle società che compongono l’S&P500.
Stessa Borsa, prezzi completamente diversi
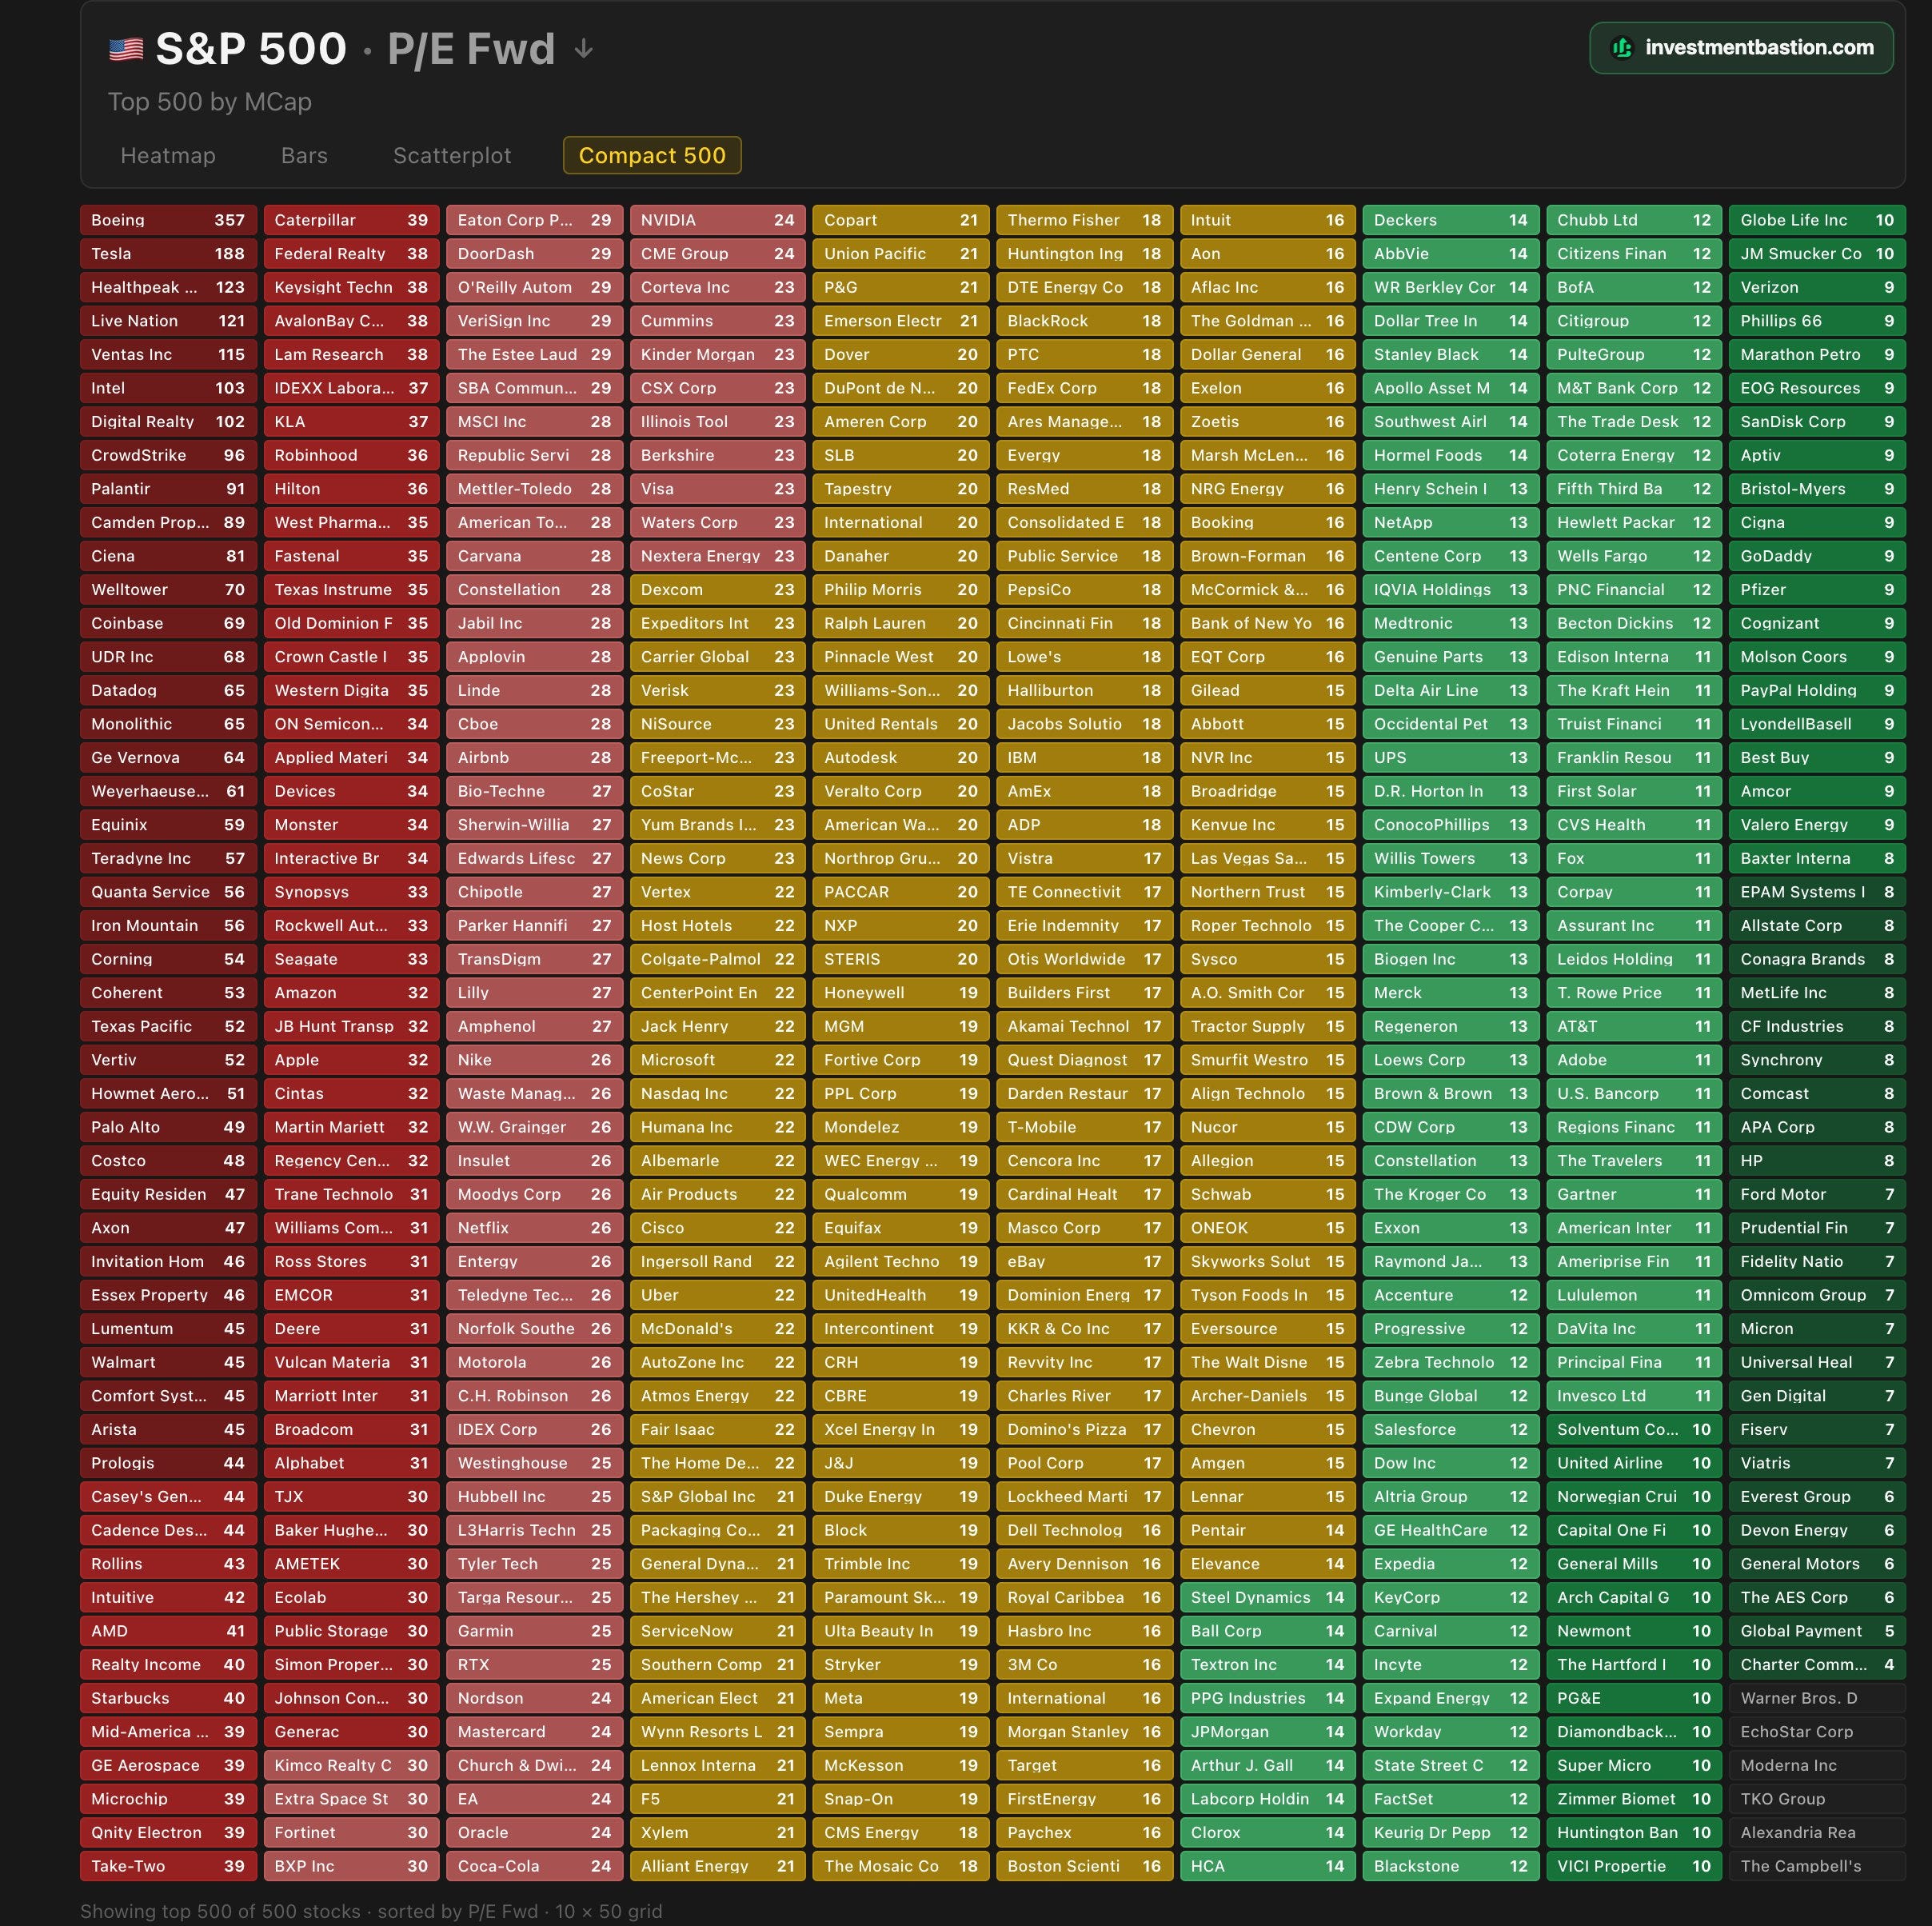
Il P/E forward indica quante volte il mercato sta pagando gli utili attesi di una società nei prossimi dodici mesi.
In termini semplici, se un titolo ha un P/E forward di 20, significa che gli investitori pagano oggi 20 dollari per ogni dollaro di utile futuro stimato.
La tabella usa i colori per rendere immediata la lettura: le caselle in rosso indicano titoli con valutazioni più elevate, mentre quelle in verde segnalano multipli più contenuti.
Il valore mediano del campione è pari a 22 volte gli utili attesi: significa che metà delle società tratta sopra questo livello e metà sotto. Proprio questa dispersione mostra come il mercato americano non sia caro allo stesso modo in tutte le sue componenti.
Il quadro che emerge è molto chiaro: il mercato americano non è caro allo stesso modo in tutte le sue componenti.
Da un lato troviamo società con multipli molto elevati, come Boeing (357), Tesla (188), Intel (103) e Palantir (91). In questi casi il mercato sta incorporando aspettative di crescita molto ambiziose, oppure sta guardando oltre una fase temporanea di utili depressi.
Il punto è semplice: quando il prezzo è alto, anche le aspettative devono essere altissime. E se la realtà non conferma la narrativa, la correzione può essere severa.
Dall’altro lato, molte società – come ad esempio JPMorgan (14), Exxon (13), Fox (11) – trattano invece tra 10 e 15 volte gli utili attesi. Sono le caselle verdi della tabella, dove il mercato sembra chiedere meno perfezione e lasciare maggiore margine di sicurezza.
Qui si trovano spesso aziende mature: finanziari, industriali, telecomunicazioni, energia e business meno alla moda, ma non necessariamente meno interessanti.
Questa dispersione è importante perché ci ricorda una lezione fondamentale del value investing: non esiste un mercato caro o conveniente in assoluto.
Ciò che conta sono le singole società, i singoli prezzi e, soprattutto, le aspettative incorporate in quei prezzi.
Può infatti accadere che un titolo sembri costoso – perché tratta a un P/E relativamente elevato – e continui comunque a salire se gli utili crescono più delle attese.
Allo stesso modo, un titolo apparentemente economico, con un P/E basso, può rivelarsi una trappola se il corrispondente business si deteriora.
Il vero lavoro dell’investitore non è quindi inseguire il colore più acceso della mappa, ma capire che cosa quel colore racconta.
Il rosso può indicare entusiasmo, qualità o eccesso.
Il verde può indicare opportunità, prudenza o problemi nascosti.
La differenza la fa sempre l’analisi del business, non il numero preso da solo.
In una fase dominata dall’intelligenza artificiale, dai grandi titoli tecnologici e da aspettative molto elevate sulla crescita futura, questa tabella è un utile promemoria: il mercato americano resta ricco di occasioni, ma anche di insidie.
Pagare troppo per una buona azienda può ridurre i rendimenti futuri.
Pagare poco per un’azienda mediocre può non bastare a proteggere il capitale.
Il messaggio finale è semplice: oggi più che mai serve selettività.
L’S&P500 non è un monolite. È un grande mercato composto da storie molto diverse.
E per chi investe con disciplina, pazienza e attenzione al prezzo, proprio questa dispersione può diventare una fonte di opportunità.
Conclusioni
La chiave di lettura di questa settimana è una sola: non confondere il movimento con la direzione.
Un mercato può salire anche mentre aumentano i rischi, così come un titolo può sembrare caro senza esserlo davvero, o economico senza meritare fiducia.
Per l’investitore paziente, il lavoro resta sempre lo stesso: distinguere il prezzo dal valore, la narrativa dai numeri, l’euforia dalla solidità.
In definitiva, investire è come guidare di notte: i fari illuminano solo un tratto di strada, ma questo non significa che il resto non esista.
Ciò che conta davvero è capire cosa c’è oltre la luce, a quale costo e con quale rischio.
Come ricordava Benjamin Graham: “Nel breve periodo il mercato è una macchina per votare, nel lungo periodo è una bilancia”.
E quando la bilancia torna a pesare, è meglio aver comprato sostanza, non applausi.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.