
Riassunto settimanale del 27/4/2026
Quando la finanza smette di essere neutrale, tutto diventa più complicato.
Il dollaro diventa uno strumento di politica estera, i semiconduttori corrono su valutazioni che scontano un futuro quasi perfetto, il petrolio fisico e quello finanziario raccontano storie diverse, e il debito americano dipende sempre più dal giudizio volubile degli investitori privati.
Quattro temi, una sola domanda: quanto di tutto questo è già nei prezzi?
Proviamo a scoprirlo insieme.
1. Il dollaro non è più neutrale
Per decenni, il sistema finanziario si è basato su un equilibrio chiaro: la Federal Reserve garantiva stabilità monetaria, il Tesoro USA gestiva la politica fiscale e il dollaro era il riferimento per scambi, riserve e crisi di liquidità.
Oggi questo equilibrio non è più neutrale.
Nel 2026, sotto l’Amministrazione Trump, prende forma un nuovo ordine: gli strumenti finanziari non servono più solo a stabilizzare i mercati, ma iniziano a riflettere anche interessi di potere.
La finanza entra a pieno titolo nella politica estera.
Il primo segnale arriva dalla Federal Reserve.
Kevin Warsh, indicato come successore di Powell, ha difeso formalmente l’indipendenza della Banca Centrale, ma ha anche riconosciuto un possibile ruolo di supporto alla sicurezza finanziaria nazionale.
Si rafforza il timore di una Fed meno indipendente e più sensibile alla pressione politica, soprattutto sul fronte dei tassi.
Warsh suggerisce che l’AI possa aumentare la produttività e consentire tassi contenuti senza inflazione: un’ipotesi affascinante, ma fragile in un contesto di tensioni energetiche.
Se Warsh rappresenta il lato monetario, Scott Bessent – Segretario al Tesoro USA – incarna quello operativo.
La sua strategia punta a ridurre il ruolo della Federal Reserve e riportare potere verso il Tesoro.
Il rischio è evidente: la regolamentazione, nata per proteggere il sistema, può diventare più esposta alle priorità del Governo.
Un segnale concreto arriva dal credito privato (circa 2.000 miliardi di dollari), sempre più monitorato dal Tesoro.
Ma il vero punto di svolta riguarda le linee di swap in dollari, strumenti con cui gli Stati Uniti prestano dollari alle altre banche centrali per evitare crisi di liquidità globale.
In passato erano strumenti tecnici di emergenza, come nelle crisi del 2008 e del 2020.
Oggi rischiano di diventare meccanismi di selezione politica.
Il caso Argentina è emblematico: nel 2025 una linea da 20 miliardi è stata attivata dal Tesoro senza passare dalla Fed.
Lo stesso schema potrebbe estendersi ad altri Paesi. Persino economie ricche come gli Emirati Arabi Uniti avrebbero richiesto swap in dollari. Più che una necessità, sembra un segnale di allineamento.
Qui emerge la fragilità del sistema: se l’accesso ai dollari dipende anche dalla fedeltà geopolitica, il dollaro smette di essere un bene globale e diventa un riferimento sempre meno neutrale.
L'Europa osserva con preoccupazione crescente: il suo sistema finanziario dipende ancora profondamente dal dollaro e un accesso condizionato alla liquidità americana significherebbe esposizione diretta a un ricatto che oggi è solo implicito.
Non a caso, nella BCE si parla sempre più di sovranità monetaria e sistemi di pagamento alternativi. Il principio è semplice: chi non controlla la propria moneta, in situazioni di crisi rischia di non controllare il proprio destino.
A questo si aggiunge un fattore nuovo: l’Intelligenza Artificiale applicata alla sicurezza finanziaria.
Alcuni modelli avanzati – Claude Mythos di Anthropic su tutti – hanno già dimostrato la capacità di individuare vulnerabilità nei sistemi informatici.
La questione è strategica: se l’AI può trovare falle nelle infrastrutture finanziarie, la stabilità dipende anche dalla capacità di difendersi da rischi digitali.
Non a caso, il Tesoro e la Fed hanno convocato le grandi banche. E il fatto che sia il Tesoro a guidare questi dossier conferma la tendenza: finanza, tecnologia e geopolitica stanno convergendo.
Il rischio finale riguarda la cooperazione globale.
Nel 2008 le banche centrali agirono insieme per salvare il sistema. Oggi, invece, gli stessi strumenti rischiano di essere percepiti come leve di dominio e non di solidarietà.
Il paradosso è evidente: nel tentativo di rafforzare il primato americano, si accelera la ricerca di alternative.
In sintesi, il cambiamento è graduale ma profondo:
– la moneta perde neutralità;
– la liquidità diventa selettiva;
– la tecnologia si trasforma in rischio sistemico.
Per gli investitori, la lezione è chiara: il dollaro resta centrale, ma non è più neutrale.
E quando la moneta dominante cambia natura, il sistema non diventa necessariamente più debole. Diventa più frammentato, imprevedibile e meno stabile.
2. Quando il silicio corre troppo
Se il potere si gioca sulla moneta, il mercato si gioca sulle aspettative.
Il settore dei semiconduttori, da sempre ciclico, è diventato una delle infrastrutture chiave della rivoluzione dell’Intelligenza Artificiale (AI) e dei data center.
In termini semplici, senza chip e capacità di calcolo, l’intelligenza artificiale resterebbe sulla carta.
Il grafico seguente mostra il forte trend rialzista dell’ETF iShares Semiconductor (SOXX) che replica il settore, culminato in un’accelerazione quasi verticale.
Semiconduttori: accelerazione parabolica
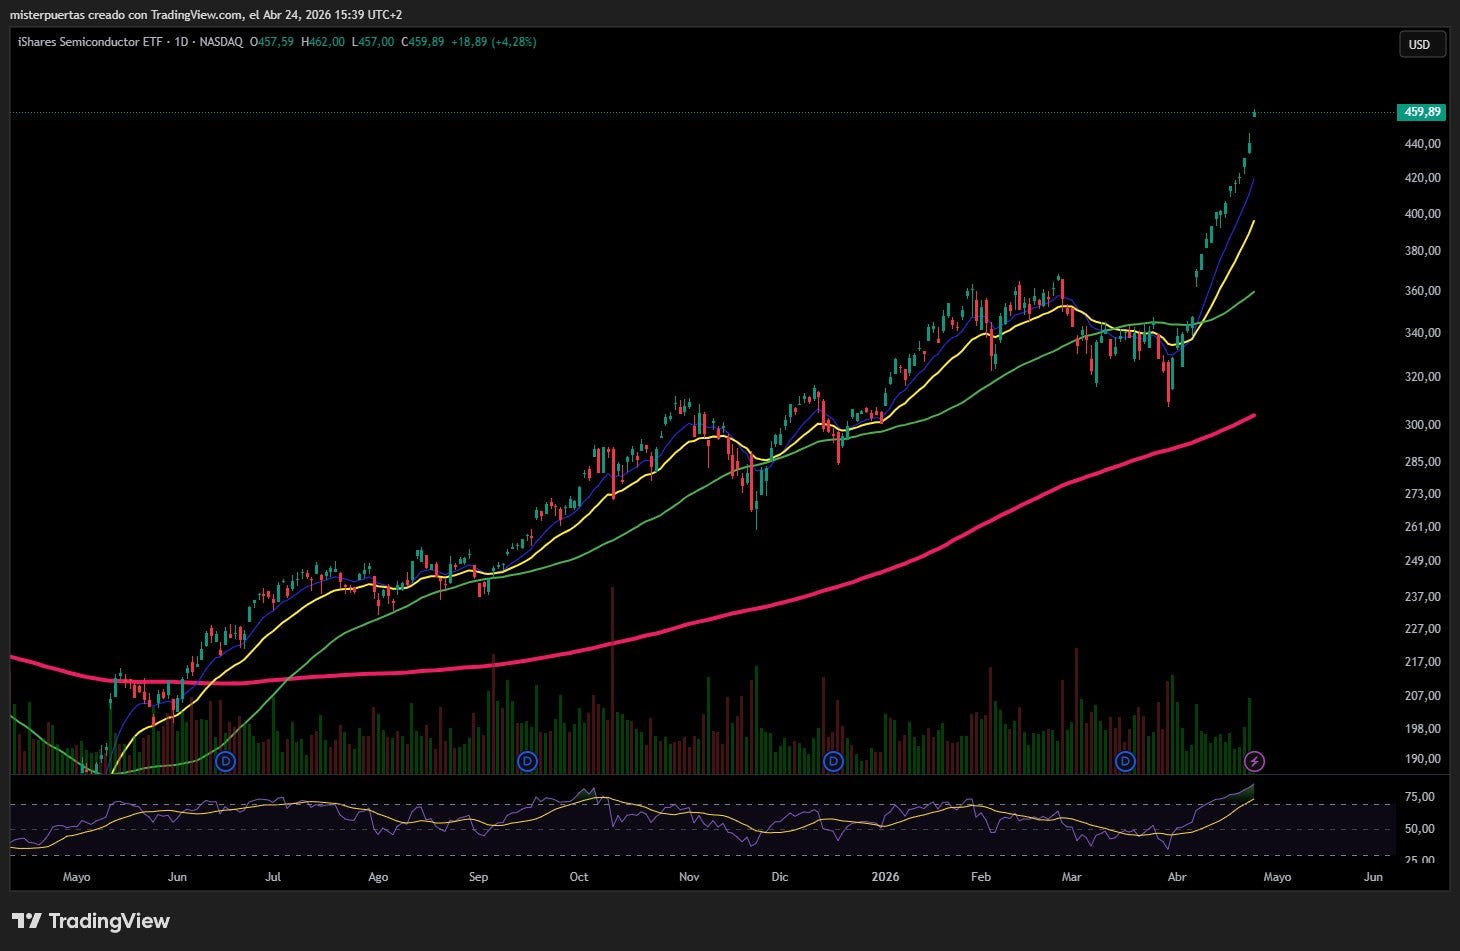
Il messaggio è chiaro: il settore è forte, ma il movimento appare tirato nel breve.
Dietro questa corsa non c’è solo entusiasmo: ci sono tre motori reali.
Il primo è il boom delle memorie HBM – High Bandwidth Memory – indispensabili per i sistemi di AI più avanzati. Aziende come SK Hynix e Micron ne stanno beneficiando grazie a prezzi in crescita e domanda superiore all’offerta.
Il secondo motore è il ruolo quasi monopolistico di ASML. Chi controlla la tecnologia per “stampare” i chip controlla una parte decisiva della catena del valore.
Il terzo fattore è il ritorno del ciclo tradizionale dei semiconduttori, che riporta al centro società come STMicroelectronics, ora considerate tra le principali beneficiarie della nuova fase.
Tuttavia, quando un settore corre troppo velocemente, è utile chiedersi se il prezzo stia ancora raccontando una storia realistica o se stia già incorporando uno scenario perfetto.
Il grafico che segue mostra la lunghezza delle sequenze di sedute positive consecutive dell’indice SOXX:
SOXX: striscia record di rialzi consecutivi
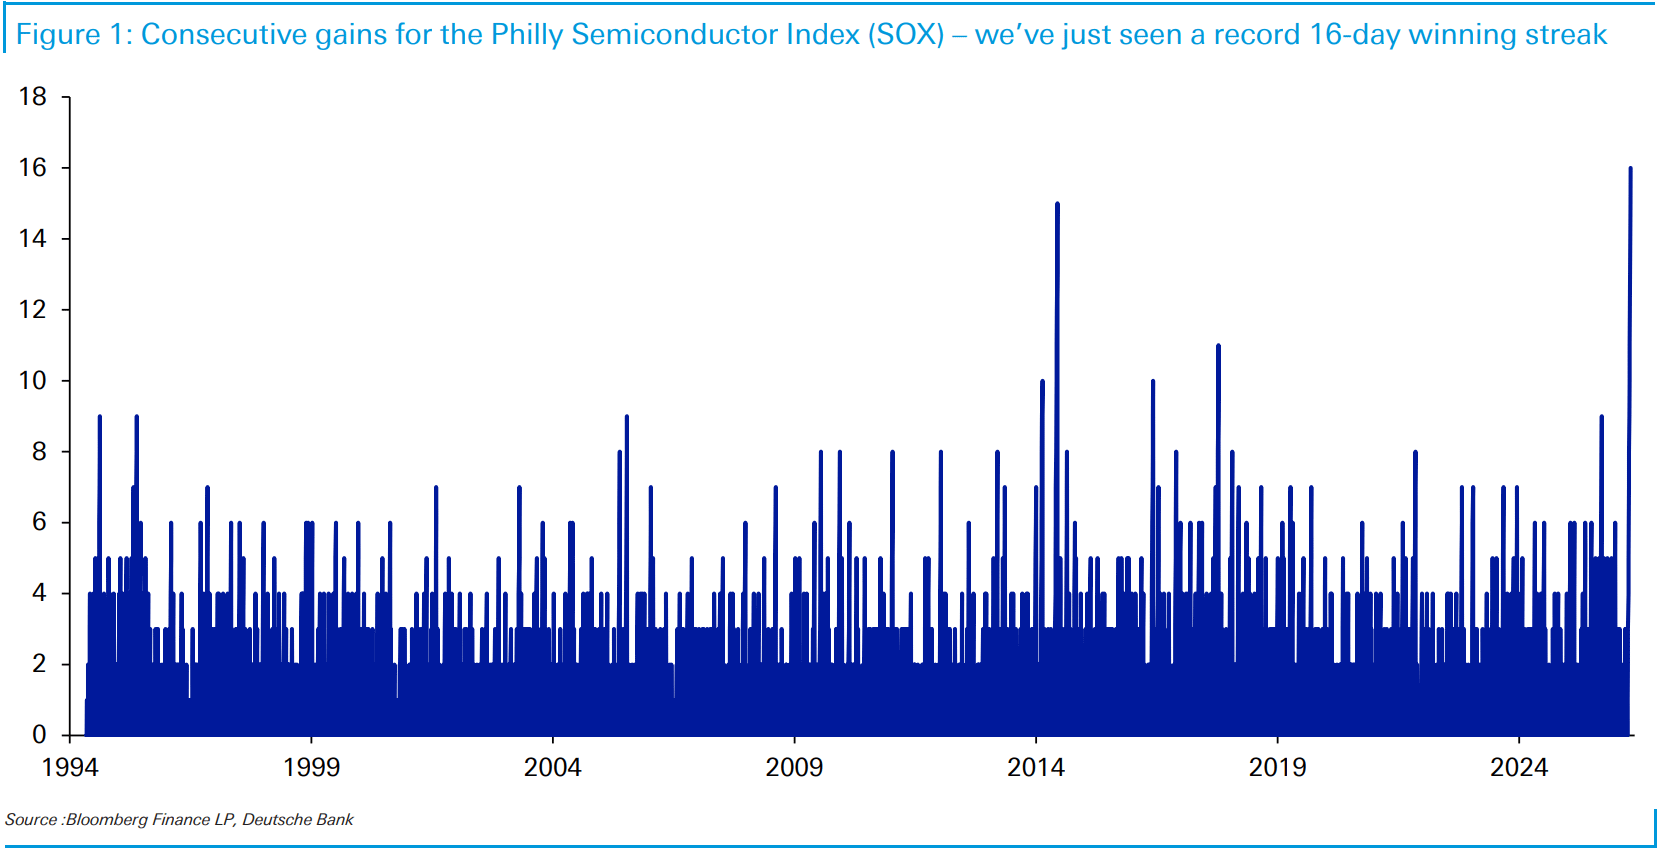
La recente fase rialzista ha registrato una delle sequenze più lunghe di sempre, con 16 sedute consecutive positive. Questo non implica necessariamente la fine del trend, ma suggerisce che il mercato potrebbe aver bisogno di una fase di consolidamento.
Il punto centrale non è mettere in discussione la qualità del settore, ma capire quanto di questa qualità sia già nei prezzi.
La tabella seguente mostra l’evoluzione del multiplo Prezzo/Utili (P/E) del settore semiconduttori dal 2016 al 2026:
Semiconduttori: valutazioni ai massimi storici
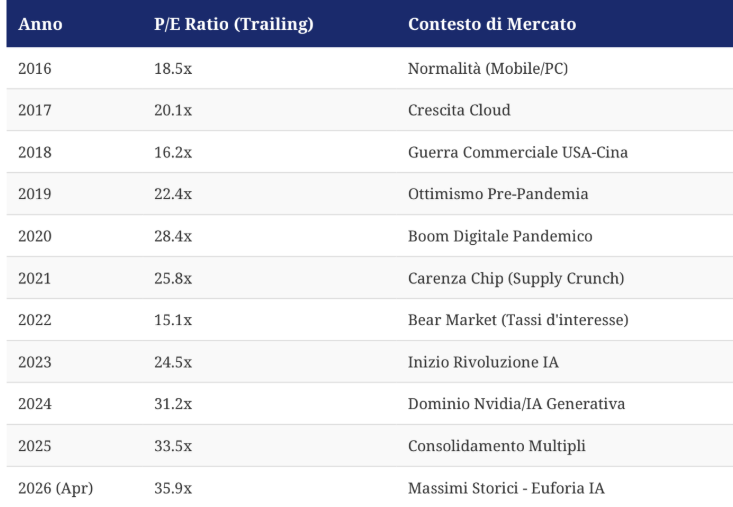
Dopo il crollo del 2022, le valutazioni sono risalite con forza. Il dato più recente, pari a 35,9 volte gli utili, segnala livelli elevati.
In altre parole, il mercato non paga più solo gli utili di oggi, ma una crescita futura molto ambiziosa. Ma quando i multipli salgono così tanto, il margine di errore si restringe.
A questo si aggiunge il rischio geopolitico.
Una parte rilevante della filiera passa da Asia e Taiwan. In un 2026 segnato da tensioni internazionali, questo è una variabile strutturale.
C’è poi un elemento curioso: NVIDIA mostra una performance relativamente modesta rispetto all’entusiasmo sul settore. Questo può indicare che il mercato sta cercando nuovi vincitori lungo la filiera o che su alcuni grandi nomi le aspettative siano già molto esigenti.
Per l’investitore razionale, la lezione è semplice: riconoscere la forza del trend, ma non dimenticare il prezzo.
Perché nei mercati le grandi rivoluzioni creano valore, ma non sempre lo distribuiscono a chi compra nel momento di massima euforia.
In sintesi, i semiconduttori restano uno dei temi più importanti del mercato. Ma proprio perché la storia è così potente, il rischio è pagarla troppo cara.
3. Il prezzo della realtà
In un mondo in cui i semiconduttori raccontano un futuro quasi perfetto, il petrolio riporta il mercato alla realtà.
Nel petrolio convivono due mondi che spesso si muovono in modo diverso: quello finanziario dei “barili di carta”, cioè contratti e aspettative sui prezzi futuri, e quello fisico dei barili reali, fatto di navi, raffinerie, assicurazioni, scorte e tempi di consegna.
In condizioni normali questa differenza resta sullo sfondo. Nelle crisi, invece, diventa decisiva.
Il caso dello Stretto di Hormuz lo mostra con chiarezza. Da questo passaggio transita una quota enorme del petrolio mondiale e qualsiasi interruzione, anche temporanea, può trasformarsi rapidamente in uno shock per l’intera catena energetica.
Per capire la dimensione del problema, il grafico che segue mostra quanta parte dei flussi potrebbe essere compensata in caso di blocco dello Stretto:
Stretto di Hormuz: shock petrolifero solo parzialmente compensabile
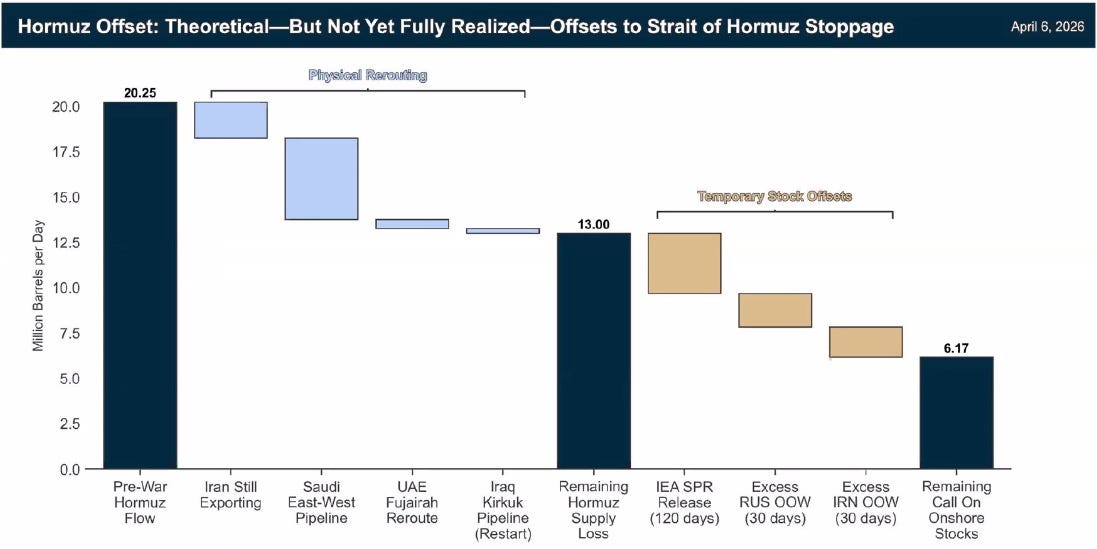
Il grafico illustra l’impatto teorico di un blocco dello Stretto di Hormuz sui flussi globali di petrolio, pari a circa 20 milioni di barili al giorno, e le possibili forme di compensazione.
Una parte dell’offerta – ma non tutta – potrebbe essere recuperata attraverso rotte alternative, oleodotti che aggirano lo Stretto e utilizzo delle riserve strategiche.
Anche nello scenario più ordinato, resterebbe un deficit significativo.
Il messaggio è semplice: se Hormuz si blocca, il mercato può attenuare il colpo, ma non può annullarlo.
Ed è qui che nasce il paradosso dei due prezzi.
I mercati finanziari possono anche scommettere su un futuro rientro delle tensioni e quindi su un prezzo del greggio più stabile.
Ma il lato fisico vive nel presente: se i barili disponibili diminuiscono, chi deve raffinare petrolio oggi è costretto a pagare di più per garantirsi le forniture.
A quel punto non sale solo il prezzo del greggio. Salgono i noli marittimi, le assicurazioni, i premi per consegne rapide e i costi di riorganizzazione delle raffinerie.
In altre parole, il costo finale incorpora non solo la materia prima, ma anche tutta la complessità logistica necessaria per portarla dove serve.
Per questo, durante uno shock energetico, benzina e gasolio possono aumentare più rapidamente del petrolio stesso.
La domanda di carburanti è infatti poco elastica: famiglie, imprese e trasporti continuano ad averne bisogno anche quando i prezzi salgono.
E quando un bene è necessario, i rincari lungo la filiera finiscono più facilmente sul consumatore finale.
In sintesi, il barile di carta racconta cosa il mercato si aspetta domani; quello fisico invece mostra cosa manca oggi.
Per gli investitori, questa distinzione è fondamentale: i prezzi finanziari possono anticipare una normalizzazione, ma l’economia reale continua a fare i conti con scarsità, logistica e sicurezza degli approvvigionamenti.
Per i consumatori, invece, la conclusione è ancora più concreta: nelle crisi energetiche non conta solo quanto quota il petrolio sui mercati internazionali, ma quanta benzina arriva davvero alle stazioni di servizio, a quale costo e con quali tempi.
Il mercato anticipa. La realtà presenta il conto.
4. Il grafico della settimana: chi finanzia oggi l’America
Il debito degli Stati Uniti resta il pilastro del sistema finanziario globale e i Treasury ne sono il riferimento principale per banche centrali, fondi pensione, assicurazioni e grandi investitori internazionali.
Eppure, sotto la superficie, qualcosa sta cambiando.
Per anni, una parte rilevante del debito americano è stata assorbita dalle banche centrali estere, soprattutto quelle dei Paesi con grandi surplus commerciali.
In pratica, molti Governi stranieri compravano Treasury per investire le proprie riserve in dollari e stabilizzare le proprie valute.
Oggi, invece, il baricentro si sta spostando.
Il grafico che segue mostra l’evoluzione delle detenzioni estere di Treasury americani, distinguendo tra settore ufficiale, cioè banche centrali e istituzioni pubbliche, e investitori privati esteri.
Treasury USA: il sorpasso degli investitori privati
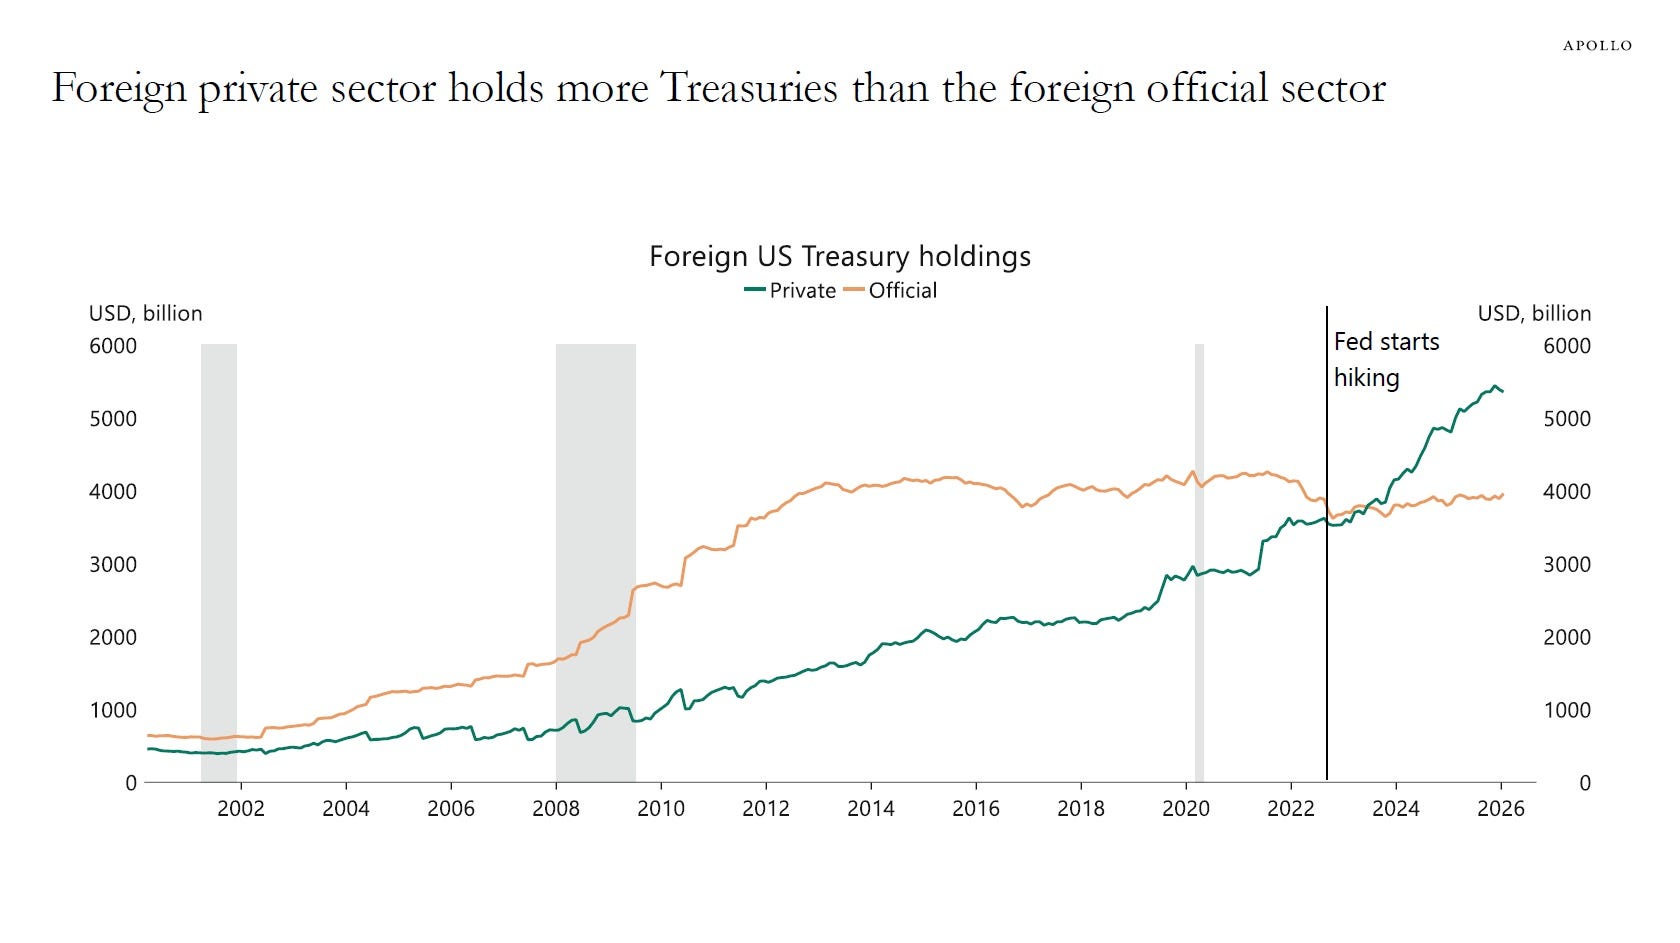
Il messaggio è netto: negli ultimi anni gli investitori privati stranieri hanno superato il settore ufficiale, diventando i principali detentori esteri del debito americano.
Non è un dettaglio tecnico, ma un cambiamento strutturale.
La differenza è importante.
– Una Banca Centrale compra Treasury spesso per ragioni strategiche: gestione delle riserve, stabilità valutaria, rapporti commerciali.
– Un investitore privato, invece, compra perché cerca rendimento, sicurezza e liquidità. Ma se il rendimento non compensa più il rischio, può vendere molto più rapidamente.
In altre parole, Washington dipende sempre meno da compratori “istituzionali” e sempre più dal giudizio quotidiano del mercato.
Questo rende i Treasury più sensibili a tre variabili, di seguito riepilogate:
– il livello dei tassi d’interesse;
– le aspettative sull’inflazione;
– la fiducia nella sostenibilità del debito USA.
Quando questi fattori si deteriorano, gli investitori privati chiedono rendimenti più alti per continuare a finanziare il Tesoro.
Il punto è semplice: se il compratore marginale del debito americano diventa più esigente, anche il costo del debito può diventare più volatile.
Per gli investitori, il grafico sopra raffigurato racconta una lezione importante: i Treasury restano il cuore del sistema finanziario globale, ma non vivono più in un mondo in cui la domanda ufficiale delle banche centrali assorbe tutto in modo quasi automatico.
In definitiva, oggi il debito americano deve convincere sempre di più i capitali privati.
A differenza delle istituzioni, questi investitori non comprano per fedeltà geopolitica ma solo se il prezzo è giusto, rendendo il finanziamento del debito USA più selettivo e quindi potenzialmente più instabile.
Conclusioni
Il petrolio, questa settimana, ci ha offerto un’immagine più utile di molte analisi: il barile di carta e quello fisico che raccontano storie diverse.
Ed è una chiave di lettura che si estende ben oltre l’energia.
C’è un dollaro “di carta” – ancora dominante, ancora neutrale nei manuali – e uno reale, distribuito sempre più in base alla fedeltà geopolitica.
C’è un settore dei semiconduttori “di carta” – valutato 36 volte gli utili e proiettato verso un futuro quasi perfetto – e uno reale, fatto di filiere fragili e concentrazioni geografiche che nessun grafico rialzista può eliminare.
E c’è un debito americano “di carta” – pilastro del sistema globale – e uno reale, che deve convincere ogni giorno investitori privati sempre più selettivi.
La distanza tra questi due piani non è un dettaglio tecnico.
È il punto in cui si accumulano gli errori di valutazione degli investitori.
Seth Klarman lo aveva sintetizzato con una chiarezza difficile da migliorare:
“Non esistono aziende di valore. Esiste solo un prezzo al quale acquistare, un prezzo al quale restare fermi e un prezzo al quale vendere.”
Vale per le azioni. Vale per i bond. Vale per tutto il resto.
Arrivederci alla prossima newsletter!
Filippo Pasini e Roberto Russo
Appendice - Value Investing Seminar: dove il valore diventa confronto
In un contesto in cui distinguere tra valore reale e prezzo diventa sempre più complesso, il confronto tra investitori torna centrale.
Il 9 e 10 luglio 2026, Trani ospiterà la XXII edizione del Value Investing Seminar, uno degli appuntamenti internazionali più interessanti per comprendere come ragionano gli investitori value.
Nato nel 2004 da un’idea di Francesco Azzollini, Whitney Tilson e Roberto Russo, il "VIS" non è una semplice conferenza: è un laboratorio di idee, esperienze ed errori raccontati senza filtri.
Oltre 20 relatori internazionali presenteranno casi di investimento attuali, condividendo intuizioni e lezioni apprese sul campo. Ed è proprio qui che il seminario diventa prezioso: nei mercati si impara molto dai successi, ma spesso si cresce davvero ascoltando gli errori.
L’evento, interamente in lingua inglese, si svolgerà con il patrocinio del portale di educazione finanziaria Il Valore Conta.
Tutte le informazioni sono disponibili cliccando sul seguente link:
Le informazioni e le opinioni espresse in questo documento sono prodotte da Filippo Pasini e Roberto Russo al momento della pubblicazione e sono suscettibili di modifiche in ogni momento successivo alla stessa.
Il presente documento è stato redatto unicamente a scopo informativo e non rappresenta pertanto né un’offerta né un invito, da parte o per conto di Filippo Pasini, Roberto Russo o della società “Il Valore Conta S.r.l.”, ad acquistare o vendere un determinato titolo o strumenti finanziari collegati o a porre in essere eventuali strategie di trading in un determinato ordinamento giuridico.